태성이 2026년 10월 6일 공시한 FC-BGA용 기계장치 공급계약은 계약금액 68억9,000만원, 계약기간 2026년 10월 2일부터 2027년 6월 25일까지다. 공시상 이 금액은 2025년 연결 매출액의 18.20%에 해당한다. 숫자만 보면 지난해 매출의 5분의 1에 가까운 큰 계약이지만, 태성은 2026년 상반기에 이미 연결 매출 504억원을 기록해 지난해 연간 매출 379억원을 넘어섰다. 그래서 이번 계약은 ‘18.20%’라는 비율 하나보다 비교 기준이 어느 기간인지, 대금이 어떤 단계로 들어오는지, 수주가 실제 매출과 현금흐름으로 언제 전환되는지를 함께 보는 편이 정확하다. FC-BGA는 CPU·GPU 등 고성능 반도체 패키지에 쓰이는 고사양 기판으로, AI 서버와 고성능 컴퓨팅 투자 확대와 함께 관련 제조장비 수요가 커지는 분야다.
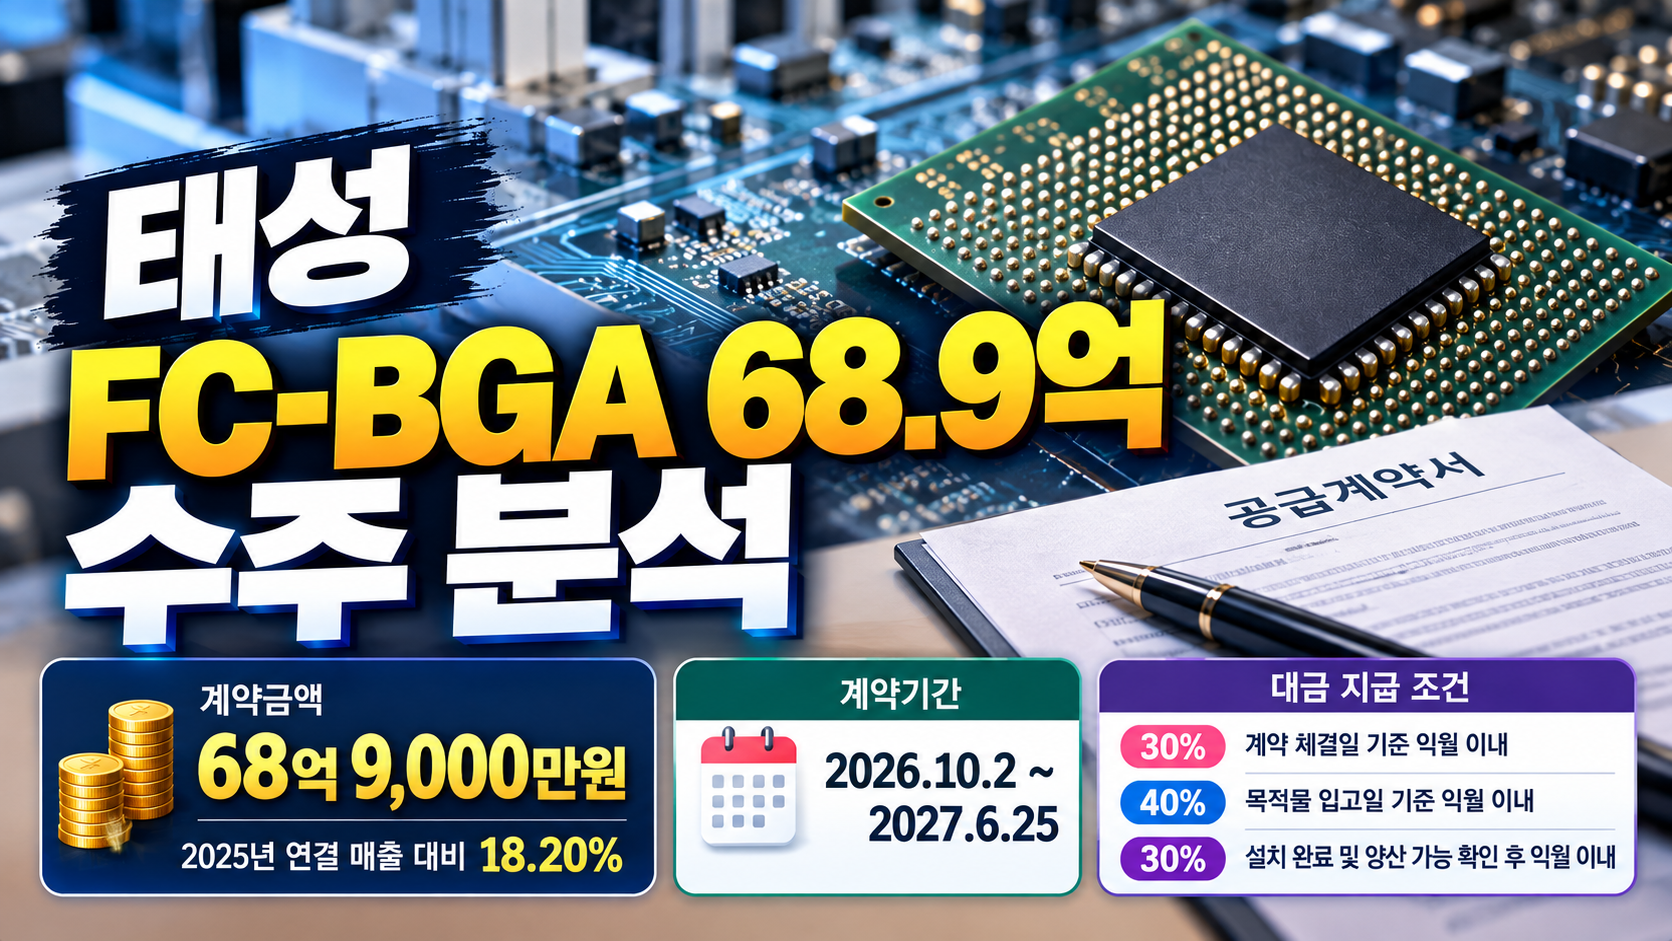
68.9억원 계약과 18.20%의 기준
금융감독원 전자공시시스템(DART)의 10월 6일 ‘단일판매·공급계약체결’ 공시에 따르면 태성은 국내 고객사와 FC-BGA용 기계장치 공급계약을 체결했다. 확정 계약금액은 68억9,000만원이고 조건부 계약은 아니다. 계약 상대방은 영업기밀 보호 요청으로 비공개이며, 공급지역은 국내, 생산방식은 자체생산이다. 공시에 적힌 최근 매출액은 2025년 연결 기준 378억5,924만5,040원이고 이를 기준으로 계산된 계약 비중이 18.20%다.
여기서 인투넥스트365가 먼저 보는 지점은 ‘18.20%가 크다’는 결론보다 분모가 2025년 연간 매출이라는 사실이다. 태성은 8월 12일 공개한 2026년 상반기 실적에서 연결 매출 504억원, 영업이익 22억원, 반기순이익 30억원을 기록했다. 상반기 매출만으로 2025년 연간 매출의 약 133%에 이르렀다. 이번 계약금액을 상반기 매출 504억원과 단순 비교하면 약 13.7%다. 동일한 68억9,000만원이라도 비교 기준에 따라 독자가 받는 인상은 달라진다. 공시에는 최근 3년간 해당 계약상대방과 동종계약을 이행한 적이 있다고 기재돼 있어 완전히 새로운 고객과의 첫 거래로 보기는 어렵다. 다만 상대방이 비공개이므로 고객 집중도나 거래 비중까지 계산할 수는 없다. 따라서 이번 공시는 ‘전년 매출의 18.20%’라는 숫자보다, 이미 매출 규모가 커진 상황에서도 FC-BGA 장비 수주가 추가됐다는 흐름을 함께 봐야 한다.
30·40·30 대금구조와 매출 인식 시차
이번 계약의 특징은 대금 지급 단계가 비교적 구체적으로 공개됐다는 점이다. 공시상 선급금 30%는 계약 체결일 기준 익월 이내, 중도금 40%는 목적물 입고일 기준 익월 이내, 잔금 30%는 설치 완료와 양산 가능 확인 후 익월 이내 지급한다. 계약금액 68억9,000만원을 기준으로 단순 계산하면 선급금 약 20억6,700만원, 중도금 약 27억5,600만원, 잔금 약 20억6,700만원이다. 조건대로 진행된다면 설치 완료 전 단계에서 계약금의 70%가 지급되는 구조다.
하지만 ‘현금이 들어오는 시점’과 ‘회계상 매출이 잡히는 시점’은 반드시 같지 않다. 선급금을 먼저 받아도 계약상 수행의무를 충족하지 않았다면 바로 매출이 되지 않을 수 있고, 반대로 납품·설치·검수에 따라 매출이 인식된 뒤 대금이 들어오면 매출채권이 늘 수 있다. 계약 종료일도 2027년 6월 25일이어서 계약금 전액이 2026년 실적에 반영된다고 단정할 수 없다. 공시에는 종료일이 설치 완료 시기이며 납품 일정에 따라 바뀔 수 있다고 명시돼 있다. 특히 잔금 30%는 설치 완료와 양산 가능 확인이 조건이다. 이 때문에 후속 실적에서는 계약부채, 매출채권, 영업활동현금흐름을 같이 확인해야 한다. 수주 공시를 곧바로 매출 증가나 현금 유입과 등치하지 않는 것이 이번 계약을 읽는 핵심이다.
상반기 흑자전환 이후 확인할 네 가지
태성은 2026년 1분기 연결 매출 199억원, 영업손실 9억원에서 2분기 매출 305억원, 영업이익 31억원으로 흑자 전환했다. 2분기 영업이익률은 약 10.2%다. 회사는 FC-BGA를 포함한 고사양 PCB 제조장비 수주 증가와 기존 수주 물량의 순차적 매출 인식을 실적 개선 배경으로 설명했다. 이어 9월 4일에는 2026년 누적 수주가 약 2,200억원을 넘어섰다고 밝혔다. 이번 68억9,000만원 계약은 그 발표 이후 10월 2일 체결된 계약이므로 하반기에도 신규 장비 수주가 이어졌다는 점은 확인할 수 있다.
다만 회사가 발표한 누적 수주액과 회계상 매출액은 같은 숫자가 아니며, DART에 공시되는 개별 계약 금액과도 범위가 다를 수 있다. 수주가 늘어도 제작 원가와 외주비가 함께 증가하면 이익률이 낮아질 수 있고, 납품 일정이 미뤄지면 매출 인식 시점도 늦어진다. 따라서 앞으로 볼 지표는 네 가지다. 첫째, 선급금과 중도금이 계약 조건대로 수령되는지, 둘째, 3분기와 4분기 매출이 누적 수주 증가를 얼마나 반영하는지, 셋째, 2분기 10% 수준까지 올라온 영업이익률이 유지되는지, 넷째, 2027년 상반기까지 매출채권과 영업활동현금흐름이 함께 개선되는지다. 이번 공시의 의미는 계약금액 자체보다 ‘수주→제작→납품→설치·검수→현금 회수’가 실제로 이어지는지를 추적할 때 더 분명해진다.
※이 글은 금융감독원 전자공시시스템 공시와 회사가 공개한 실적 자료를 바탕으로 작성한 정보 제공 목적의 기업 분석이며, 특정 종목의 매수·매도나 수익을 권유·보장하지 않습니다.